変動金利の「見えない変化」を知る
返済額が変わらない5年間、本当に安心?
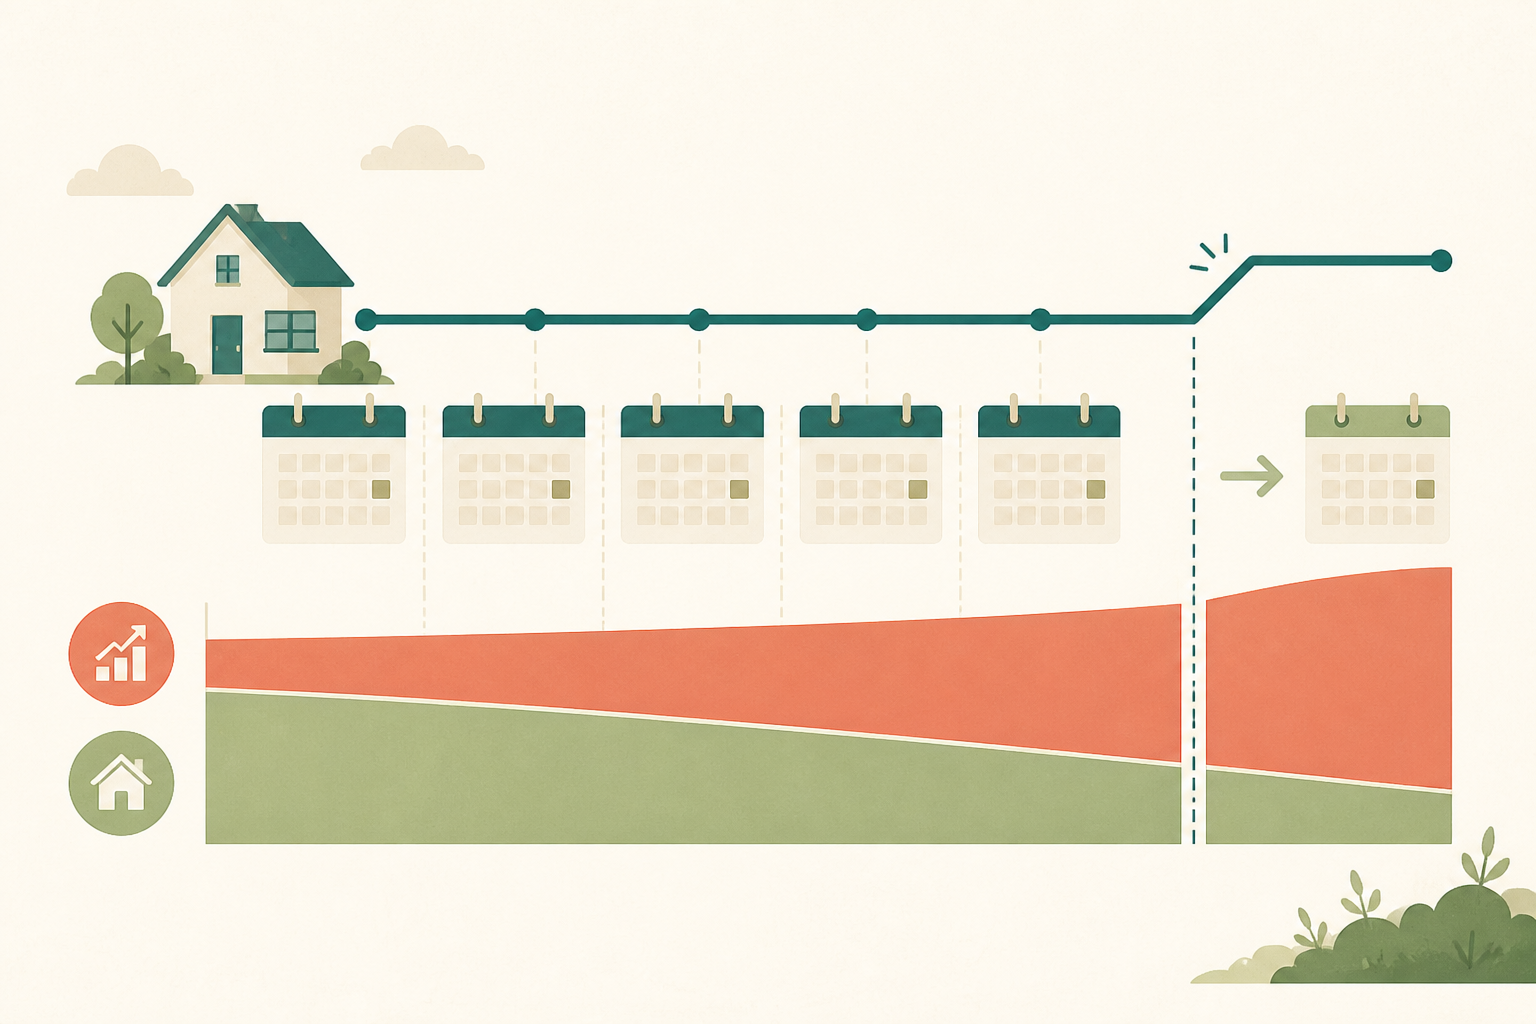
変動金利型の住宅ローンの多くには「5年ルール」と呼ばれる仕組みがあります。 金利が見直されても、毎月の返済額そのものは5年間変わらないという取り決めです。 急に返済額が跳ね上がらないという意味では家計を守る仕組みですが、 「返済額が変わらない=負担が増えない」と理解してしまうと判断を誤ります。
金利は半年ごとに見直され、返済額は5年ごとに見直される
変動金利型では、適用金利は一般に年2回見直されます。一方で毎月の返済額の見直しは5年ごとです。 つまり金利が動いても返済額は動かない期間が最長5年間あるということになります。
では、その間に何が変わっているのでしょうか。変わるのは返済額の「内訳」です。
| 時点 | 適用金利 | 毎月返済額 | うち利息 | うち元金 |
|---|---|---|---|---|
| 1回目 | 0.5% | 77,875円 | 12,500円 | 65,375円 |
| 25回目(3年目) | 1.5% | 77,875円(据置) | 35,529円 | 42,346円 |
| 49回目(5年目) | 2.5% | 77,875円(据置) | 57,067円 | 20,808円 |
| 61回目(6年目・見直し) | 2.5% | 97,343円 | 56,541円 | 40,802円 |
60回目までは返済額が1円も変わっていませんが、元金の減り方は3分の1以下になっています。 そして据え置きが解ける61回目、返済額は77,875円から97,343円へ、一度に約2万円上がります。5年ルールが守っているのは毎月の支払額であって、ローンの残高ではありません。据え置かれた5年が終わったとき、想定より多くの残高が残った状態で新しい返済額が計算されることになります。
5年ルールの本当のコストは「6年目」に現れる
5年ルールは負担を消しているのではなく、後ろにずらしています。 6年目の見直しでは、減りが遅れた残高を残りの期間で返しきる金額に再計算されるため、返済額は大きく跳ね上がります。 この跳ね上がりをさらに抑えるのが125%ルールですが、 そちらはそちらで、抑えた分を最終回の一括精算に回すという別の問題を生みます。
5年ルールも125%ルールも、支払う総額を減らす仕組みではありません。 むしろ元金の減りが遅れる分、同じ金利シナリオなら総支払額は増えます。
5年ルールを採用していない銀行もある
ソニー銀行、PayPay銀行、SBI新生銀行など、一部のネット銀行は5年ルール・125%ルールを採用していません。 これらの銀行では金利の見直しがそのまま返済額に反映されるため、 金利上昇時の月々の負担増は早く訪れますが、元金は予定どおり減り、未払利息も最終回の一括精算も発生しません。
どちらが良いかは一概には言えません。短期的な家計の安定を取るか、総支払額と見通しの確実性を取るかの選択です。 重要なのは、金利上昇シナリオを置いたうえで両方を数字で比べることです。
※ ルールの採用状況は商品改定により変わります。契約前に必ず各金融機関の商品説明書でご確認ください。
同じ金利シナリオで「5年ルールON」と「OFF」の総支払額を比べてみてください。差額がそのまま先送りのコストです。
シミュレーターで試す