住宅ローンの返し方に、納得できる答えを。
借りたあとこそ、
返し方で未来は変わる。
繰上返済でいくら得する? 金利が上がっても家計は持つ? あなたの数字で比べて、迷いを「わが家の答え」に変えます。
- 登録・ログイン不要
- 入力内容の保存は任意(既定はオフ)
- 2つの繰上返済方法を自動比較
よくあるプランから始める
1クリックで条件が入ります。そこから自分の数字に寄せてください。
わが家の返し方を試してみる
分かる範囲で入力してください。数字を変えると結果がすぐに更新されます。
① いくら、何年で借りるか
② 金利はどう動くと考えるか
変動金利のリスクは「上がったとき何が起きるか」でしか測れません。まずプリセットを押してみてください。
金利の細かい条件を調整する
銀行の返済ルールを確認・変更する
③ 返済ルール
変動金利ならではの制度です。採用していない銀行との比較にも使えます。
③ 繰上返済の予定
まだ決めていない場合は「しない」で試算し、あとから比べてください。
住宅ローン控除の設定
毎月の返済額は抑えられますが、支払わなかった利息は消えません。同じ金利シナリオでルールをOFFにして、総支払額がどう変わるかを比べてください。
この返し方なら、こう変わる
参考値・簡易試算 入力条件に基づく概算です。正式な返済予定表や契約条件を示すものではありません。
期間短縮型と返済額軽減型の比較
総利息だけを見れば期間短縮型が有利で、その差は 111万円です。 ただし期間短縮型は毎月の返済額が下がらないため、家計に余裕を作りたい場合は返済額軽減型が選択肢になります。
3つのプランを数値で比較する
| 項目 | 繰上返済なし | 期間短縮型 | 返済額軽減型 |
|---|---|---|---|
| 総支払額 | 5,102万円 | 4,463万円 | 4,574万円 |
| うち利息 | 1,102万円 | 463万円 | 574万円 |
| 利息の削減額 | — | −639万円 | −528万円 |
| 完済まで | 35年 | 21年1ヶ月 | 26年1ヶ月 |
| 毎月返済額のピーク | 131,823円 | 119,630円 | 108,401円 |
| 住宅ローン控除の総額 | 268万円 | 245万円 | 249万円 |
| 最終回の一括精算 | なし | なし | なし |
この計算は「繰り上げる資金を出せる」前提です。教育費のピークと重なっていないか、 退職時にいくら残るかは、収入と支出を1年ごとに並べてみないと分かりません。
ライフプランで家計への影響を見る35年の変化を、もう少し詳しく
返済予定表(期間短縮型)
グラフのすべての値はこの表からも読み取れます。
| 年 | 適用金利 | 年間返済額 | うち元金 | うち利息 | 繰上返済 | 年末残高 | 控除額 |
|---|---|---|---|---|---|---|---|
| 1 | 0.5% | 1,246,008円 | 1,048,414円 | 197,594円 | — | 38,951,586円 | 210,000円 |
| 2 | 0.5% | 1,246,008円 | 1,053,669円 | 192,339円 | — | 37,897,917円 | 210,000円 |
| 3 | 0.5% | 1,246,008円 | 1,058,949円 | 187,059円 | — | 36,838,968円 | 210,000円 |
| 4 | 0.5% | 1,246,008円 | 1,064,254円 | 181,754円 | — | 35,774,714円 | 210,000円 |
| 5 | 0.5% | 1,246,008円 | 1,069,589円 | 176,419円 | — | 34,705,125円 | 210,000円 |
| 6 | 1% | 1,339,500円 | 1,006,222円 | 333,278円 | 1,000,000円 | 32,698,903円 | 210,000円 |
| 7 | 1% | 1,339,500円 | 1,026,374円 | 313,126円 | 1,000,000円 | 30,672,529円 | 210,000円 |
| 8 | 1% | 1,339,500円 | 1,046,734円 | 292,766円 | 1,000,000円 | 28,625,795円 | 200,380円 |
| 9 | 1% | 1,339,500円 | 1,067,293円 | 272,207円 | 1,000,000円 | 26,558,502円 | 185,909円 |
| 10 | 1% | 1,339,500円 | 1,088,063円 | 251,437円 | 1,000,000円 | 24,470,439円 | 171,293円 |
| 11 | 1.5% | 1,401,960円 | 1,055,889円 | 346,071円 | 1,000,000円 | 22,414,550円 | 156,901円 |
| 12 | 1.5% | 1,401,960円 | 1,086,941円 | 315,019円 | 1,000,000円 | 20,327,609円 | 142,293円 |
本シミュレーションは概算です。実際の返済額は金融機関ごとの利息計算方法(月割/日割)や端数処理により数円〜数百円異なります。 入力内容はブラウザの外に送信されません。本サイトは特定の金融商品の勧誘・投資助言を行うものではありません。
「返すミカタ」が大切にしていること
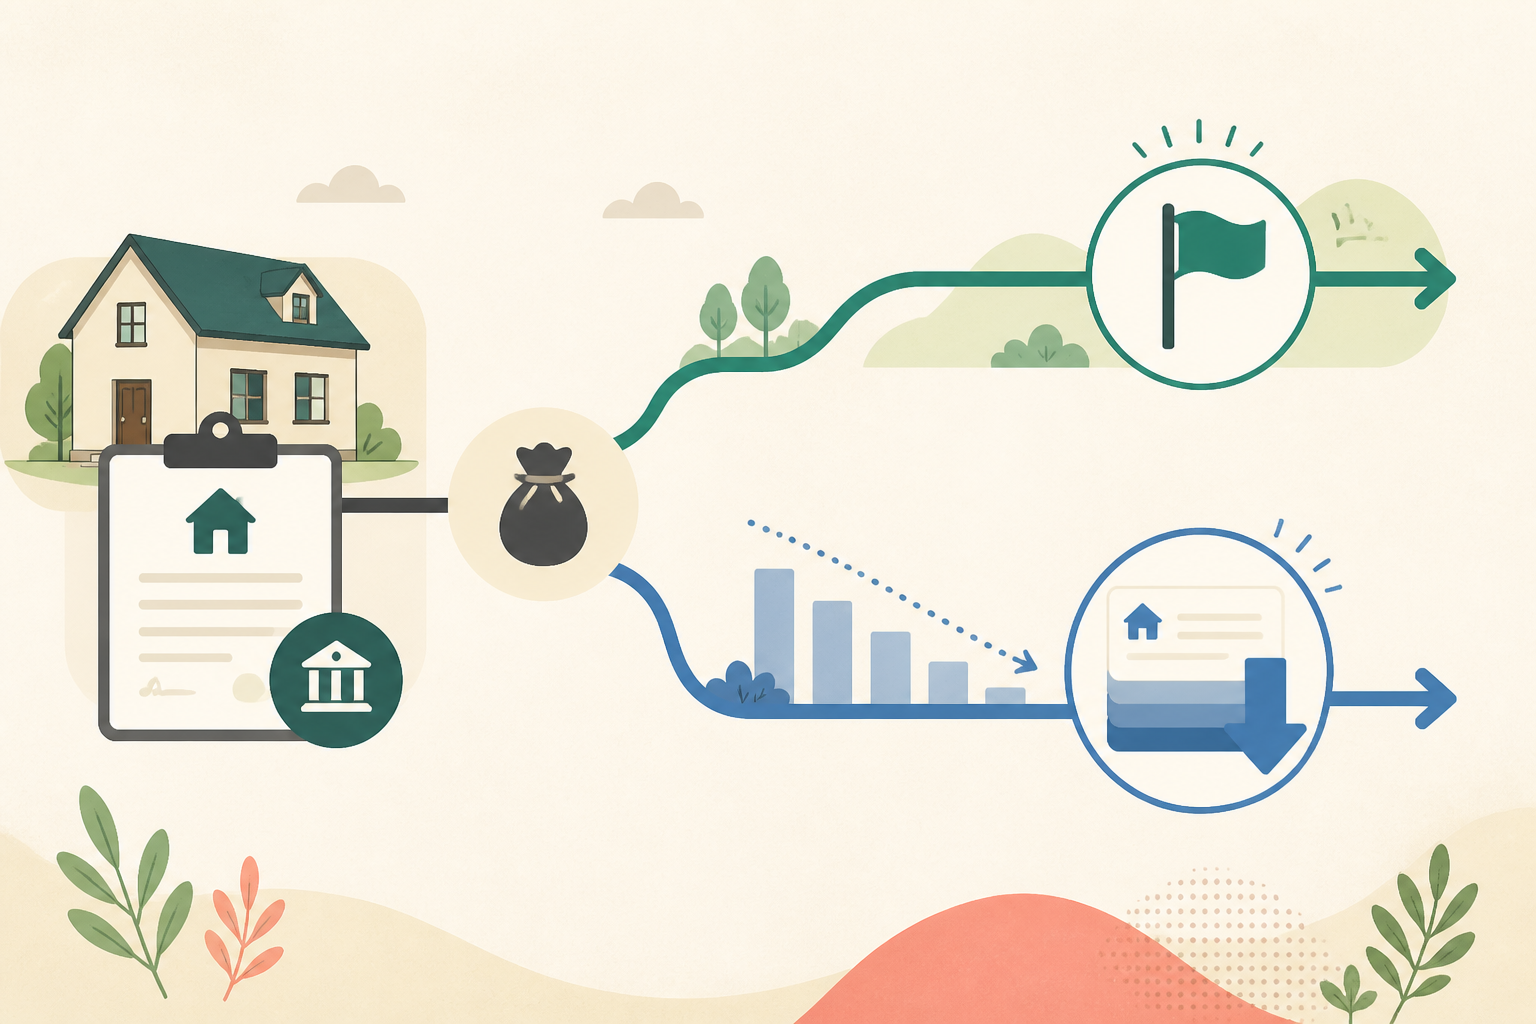
住宅ローンのシミュレーターは数多くありますが、そのほとんどは契約前の「借入可能額」と「毎月返済額」を出すためのものです。 しかし実際に家計を左右するのは、借りた後の35年間をどう運転するかのほうです。 このサイトは、その運転席にあたる3つの操作 — 繰上返済・金利変動への備え・住宅ローン控除との兼ね合い — に絞って設計しています。
1. 繰上返済は「型」で結果がまったく変わる
繰上返済には期間短縮型と返済額軽減型の2つがあり、同じ金額を投入しても効果が異なります。 期間短縮型は毎月の返済額を変えずに返済期間を縮めるため、利息が発生する期間そのものが短くなり、利息の削減額が大きくなります。 返済額軽減型は期間を変えずに毎月の返済額を下げるため、削減額では劣るものの、毎月の手元資金に余裕が生まれます。
どちらが正しいかは家計の状況によります。重要なのは差額がいくらなのかを金額で知ったうえで選ぶことで、 このシミュレーターは常に両方を並べて計算します。
2. 変動金利の「5年ルール」「125%ルール」は安全装置ではない
変動金利型の多くには、金利が上がっても返済額を5年間据え置く「5年ルール」と、 見直し時の増額を直前の1.25倍までに抑える「125%ルール」が付いています。 毎月の負担が急増しないという意味では有効ですが、支払わなかった利息が消えるわけではありません。
金利上昇が大きいと、利息が毎月返済額を上回り「未払利息」が発生します。この間は元金が1円も減りません。 そして返済期間が満了した時点で残った元金と未払利息は、最終回にまとめて請求されます。 このシミュレーターは、その金額を隠さずに表示します。ルールを採用していない金融機関もあるため、 ON/OFF を切り替えて総支払額を比較できるようにしてあります。
3. 住宅ローン控除と繰上返済はトレードオフになりうる
住宅ローン控除は年末残高の0.7%が所得税・住民税から控除される制度です。 借入金利がこれを下回っている間に繰上返済をすると、減らせる利息よりも失う控除額のほうが大きくなる場合があります。 さらに、期間短縮型の繰上返済で返済期間が10年未満になると適用要件を外れ、控除が全額打ち切りになります。 このシミュレーターは控除の減少分と手数料を差し引いた実質削減額を計算し、10年を切る場合は警告します。
よくある質問
繰上返済は期間短縮型と返済額軽減型のどちらが得ですか?
同じ金額・同じ時期に繰り上げるなら、支払う利息の総額は期間短縮型のほうが必ず小さくなります。元金を減らしたうえで返済期間も縮むため、利息が発生する期間そのものが短くなるからです。ただし「利息が小さい=自分にとって有利」とは限りません。一方で返済額軽減型は毎月の返済額が下がるので、家計のキャッシュフローに余裕を作りたい場合や、収入が不安定な時期に備えたい場合に意味があります。当シミュレーターは両方を同時に計算するため、削減額の差を金額で確認したうえで選べます。
5年ルール・125%ルールがあれば金利が上がっても安心ですか?
いいえ。5年ルールは「返済額を5年間変えない」、125%ルールは「見直し後の返済額を直前の1.25倍までに抑える」というルールで、どちらも支払いを先送りする仕組みです。免除されるわけではありません。抑えられた分は元金の減りが遅くなる形で残り、最終回に一括での精算を求められることがあります。
未払利息とは何ですか?
金利が急上昇して1ヶ月分の利息が毎月返済額を上回ると、返済額をすべて利息に充てても払いきれません。この払いきれなかった利息が未払利息です。この間は元金が1円も減らず、未払利息は繰り延べられて最終回にまとめて請求されるのが一般的です。当シミュレーターは未払利息が発生する条件を検知して警告と専用グラフを表示します。
住宅ローン控除を受けている間は繰上返済を待つべきですか?
住宅ローン控除は年末残高の0.7%が控除されるため、適用金利が0.7%を下回っている期間は「繰り上げて減らす利息」より「減ってしまう控除額」のほうが大きくなることがあります。さらに、期間短縮型の繰上返済で返済期間が10年未満になると、住宅ローン控除の適用要件を満たさなくなり控除そのものが打ち切られます。当シミュレーターは実質削減額を計算し、10年を切る場合は警告を出します。
入力した金額は外部に送信されますか?
送信されません。計算はすべてお使いのブラウザ内で実行しており、借入額や年収に関わる情報がサーバーに保存されることはありません。なお「入力内容をこの端末に保存する」を選んだ場合のみ、お使いのブラウザの localStorage に入力内容が残ります。これも端末内に留まり、外部に送信されることはありません。設定をオフにすると保存済みの内容も削除されます。
近い条件のケースから探す
相談の場で繰り返し出てくる家計の型を、当サイトの計算エンジンで実際に計算した結果とあわせて 並べています。条件はシミュレーターに1クリックで読み込めるので、途中から自分の数字に 置き換えて確かめられます。
- 年収600万で4,000万円年収600万円で4,000万円を借りると、毎月いくら返して返済負担率は何%になりますか?
- 返済比率ギリギリ借入時は返済負担率が3割以下でも、金利が上がると何%まで上がりますか?
- オーバーローン物件価格に諸費用を上乗せしたオーバーローンは、何が危険なのですか?
- ボーナス繰上返済ボーナスから半年ごとに20万円ずつ繰り上げると、利息はいくら減りますか?
- 車を7年ごとに買い替え7年ごとの車の買い替えは、家計にどれくらい効いてきますか?
- 子2人・私立理系子ども2人を私立理系・下宿で進学させると、教育費の総額はいくらになりますか?
- 片働き世帯配偶者に収入がない片働き世帯で4,000万円を借りると、家計はどうなりますか?